
O volume de golpes com roubo de identidades avança no mundo e a inteligência artificial tem facilitado a ação de criminosos, sobretudo, com as chamadas deepfakes. Pesquisa realizada pela Nuvidio, empresa que atua no mercado de prevenção à fraudes, mostra que 73% dos pesquisados demandam tecnologias que ajudem a prevenir com esse tipo de ação. O mesmo levantamento também aponta uma insatisfação com os chatbots e parte do descontentamento está na falta de resolutividade da maior parte das ferramentas.
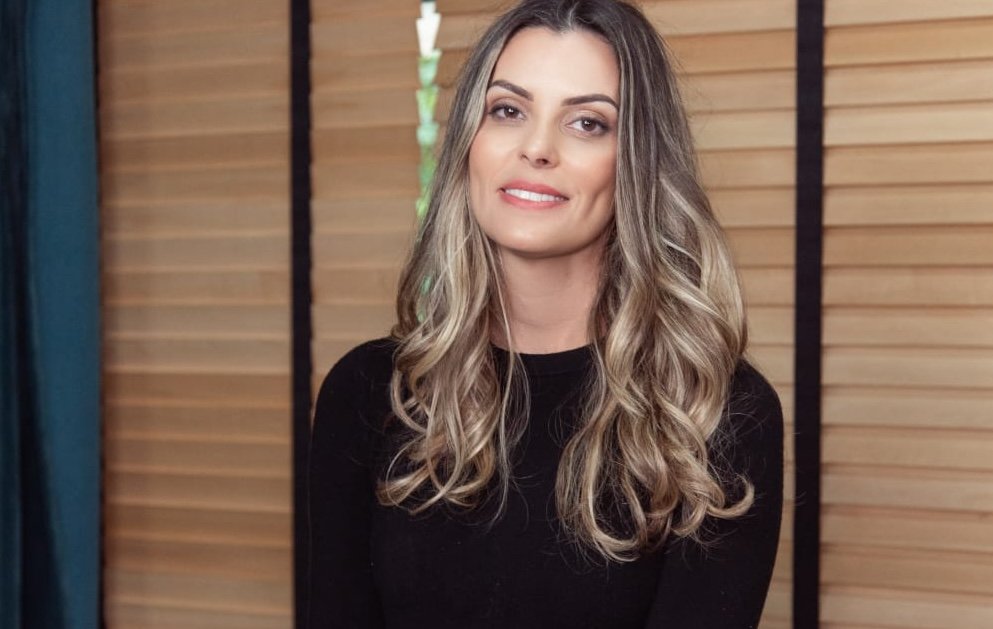
Sobre o assunto, conversamos com a cofundadora e COO da Nuvidio Janu Queiroz. Na conversa, ela repercutiu a pesquisa, explicou a atuação da empresa e falou um pouco sobre para onde vê caminhar esse mercado de validação de identidade digital.
Vitor Cavalcanti – Vocês fizeram uma pesquisa que mostra que as pessoas criticam o chatbot, por uma série de razões. Mas o que mais me chamou a atenção, foi a preocupação com deepfakes. Essa consciência em relação a deepfake realmente se massificou?
Janu Queiroz – A gente que está na área de tecnologia, acha que tem uma bolha de nativos digitais, que está inserido. Mas você tem plataformas hoje que esses idosos estão inseridos, como Instagram, Facebook, e está muito latente essa informação: “Ah, fulano achou que estava namorando o Brad Pitt e caiu no golpe de não sei quem”. Então, essas pessoas estão lidando com esse tipo de problema. Já existe até muita questão de educação para poder falar com esse público, é muito mais doloroso. Quando você vai para o interior, então, é mais difícil ainda essa informação chegar, mas já existe sim.
O próprio aplicativo do Gov.br, está ajudando muito em falar sobre deepfake, sobre identidade, identidade digital. Eu também achei 73% altíssimo. Mas, talvez, nem saiba o nome deepfake. Fala assim: “Ah, você já ouviu falar de uma tecnologia que copia a sua cara ou que finge que é outra cara?”
VC – Você falou do Gov.br. Onde entra uma solução de vocês para inibir esse tipo de prática, por exemplo, que tem crescido bastante, seja para roubo de identidade, seja para aplicação de golpes mais simples? Principalmente tendo em mente que caminhamos para ter nosso rosto como nossa senha para tudo.
JQ – A identidade é um ativo que é importantíssimo, ou seja, o rosto é a sua identidade hoje e, de forma digital, você consegue fazer qualquer coisa com esse rosto. Num mundo hoje onde a fraude ficou muito barata e massificada, só a identidade não vai resolver todos os problemas. Onde que a gente entra? Quando eu entro para coletar o seu consentimento.
Eu entro em contato e pergunto: “Ah, é você? É você mesmo.” Mas alguém pode estar se passando por você para fazer um financiamento. E aí a identidade ficou comprometida. Mas se eu entro em contato com você, em vídeo, e falo: “Vítor, você está contratando o financiamento de um veículo?” E essa tecnologia vai olhar: é você mesmo? É você o tempo todo? Não tem ninguém se passando por você? Então eu tenho antideepfake, eu tenho lip sync (que é para saber se o seu lábio está movimentando). Assim, são vários agentes de IA, várias tecnologias de IA para eu coletar o seu consentimento. A gente sai da área da identidade para uma era de confiança e consentimento a partir de agora.
Consentimento necessário
VC – E isso é automatizado ou tem um humano no processo? Porque quando você fala do “ah, vou ligar para ver se é você mesmo”. É parecido com o processo de compra de certificado digital on-line?
JQ – A gente tem os dois modelos. Tem o modelo onde tem um humano, que, além de ser mais acolhedor. A própria pesquisa fala isso. Quando eu tenho problemas mais sérios, com tickets mais altos, eu quero ser acolhido, eu quero que alguém olhe no meu olho e entenda o meu problema. Mas a gente faz isso por IA também. Então uma IA vai te chamar, sem ser muito intrusivo. Vou te mandar um link, vou estar dentro do aplicativo, você vai estar numa jornada clicando num botão, vai depender um pouco. Você entra numa videochamada dentro dessa IA, a gente sobe o script do cliente ali: “Olha, a gente pegou aqui o financiamento de um veículo de tantos reais”, e aí você só vai respondendo e eu vou coletando essa resposta. É muito mais escalável para eu ter além desse consentimento, uma assinatura superqualificada.
VC – O que que é mais complexo nessa questão de você fazer a validação da identidade da pessoa?
JQ – Tecnologias anti deepfake a gente tem, inclusive, assim, múltiplos fornecedores para poder fazer a validação e ter certeza da redundância naquilo que a gente está fazendo. É um problema que a gente tem dentro do mercado, mas eu também pego o comportamento.
O que que o vídeo tem de legal? Ele te traz muito mais nuances do que está acontecendo. Vou te dar um exemplo: a gente tem uma jornada dentro do consignado. Qual que é o problema do consignado? Começou com uma venda absurda, que a gente empurrava o serviço ali em um vulnerável. Criou-se um mercado de advocacia predatória onde perceberam essa má venda, processos massificados, e aí quando eu tenho o vulnerável entrando na justiça, o juiz fala: “Não, é o vulnerável. Só a assinatura do contrato não comprova que ele entendeu o que você fez.”
É um grande problema do ecossistema como um todo. A pessoa contesta falando que não tinha entendido. Quando eu entro com a videochamada fazendo uma entrevista (a maioria ainda é com humano) e falo assim: “Vítor, você tá pegando esse empréstimo de R$ 1.000, tem a taxa de tanto e tem esse seguro. Você concorda? Você entendeu o que eu estou falando?” Eu matei esse problema. A gente tem ganhos absurdos de causa. Mudamos o mercado de consignado ao fazer isso. Qual que é o problema do consignado? Coação.
Infelizmente isso acontece muito no consignado porque é um aposentado, às vezes um acamado que está dentro de um benefício. E a plataforma pega. Eu pego se tem mais de uma pessoa falando, eu pego se tem mais de uma pessoa dentro da videochamada, se quem está falando não é a pessoa que está conversando comigo. E isso é muito difícil. É esse onde a gente gasta mais tecnologia para conseguir ver.
Jovens querem autonomia
VC – Para onde que você vê caminhar esse tipo de tecnologia? A gente sempre fala muito no mercado financeiro, que é onde reside a maior parte dos golpes, mas a partir do momento em que o seu rosto é a sua senha, você acha que populariza esse tipo de solução?
JQ – Até a pesquisa mostra um pouco disso, que é: a gente também não quer ter fricção. Você não quer entrar no seu condomínio e o seu rosto fala assim: “Agora me fala o seu CPF. Agora põe a sua digital.” Você quer entrar no seu condomínio. Você quer que tenha o mínimo de validação de que você é você mesmo. Então, para jornadas muito simples, as tecnologias vão trazer um pouco disso. O que que é simples? Eu não tenho uma perda financeira, eu não tenho ali algo muito complexo para eu tratar. O que a pesquisa mostra é que quanto maior o risco ou maior o potencial de perda, eu prefiro que a tecnologia entre fazendo mais camadas de validação.
Então, se você vai fazer um Pix de R$ 50 mil, não vai te incomodar ele pedir o token. Você se sente mais seguro, e a pesquisa deixa isso muito claro. Então quanto maior o risco, maior o potencial de complexidade, as pessoas não têm muito problema ali com fricção. Mas para onde vai? A fraude está espalhada em qualquer lugar. Vou pegar seguradoras de saúde. Qual que é um dos problemas de fraude? Um dos problemas é a pessoa que paga o plano marcar algo para um terceiro. No presencial, se não tiver conluio, o médico vai olhar e dizer que tem de ser o titular. Na teleconsulta não tem. Então posso falar que eu entrei e vai lá e entra, sei lá, minha filha, minha prima. Mas com esse tipo de tecnologia eu consigo tratar o problema
VC – Tem uma mudança de comportamento nisso. Até um tempo atrás, principalmente quando a gente falava dos jovens, eles estavam dispostos a praticamente tudo, abrir mão de tudo, desde que tivessem um benefício mínimo. E a gente vê que isso começa a se equalizar onde tem um risco maior, uma possibilidade de prejuízo, você quer as soluções de segurança ainda que isso te exija um pouco mais de fricção.
JQ – Exato. O que o jovem quer? Um autosserviço muito simplificado. O jovem prefere fazer tudo sozinho, ele quer poder manipular ali o aplicativo, o site ou qualquer coisa de maneira autônoma. Na hora que ele precisa de ajuda, ele quer uma ajuda de verdade. Por isso, quando a gente vai pro chatbot lá de 90% de insatisfação, é porque ele ainda não é resolutivo. Você acaba naquele looping ali e não resolve, e aquilo é muito ruim. É um pouco de maturidade do próprio chat, de integrações talvez não muito bem-feitas. E o jovem, se ele não consegue resolver sozinho, ainda assim ele prefere falar com alguém. Ele vai preferir falar com alguém porque ele quer resolver muito rápido. O jovem não quer perder tempo, diferente do idoso que quer a presença.
VC – Falando de bancos, seguradoras, você falou da área de saúde, qual que é a demanda que ela precisa ter ali de infra, de dados ou de organização de tipo de banco de dados para usar uma solução dessa da forma correta?
JQ – É bem simples. Se for numa jornada financeira, o ideal é que ele passe para gente alguns dados para gente fazer essa validação: CPF (eu consigo validar se o seu rosto é daquele CPF); se ele quiser que eu valide uma localização, ele pode me mandar uma localização e eu falar se está próximo ou não. A gente tem serviço que mostra se está, por exemplo, perto de um presídio ou em um hospital, e essa informação ser fator de tomada de decisão. Mas basicamente eu preciso de um CPF e do script.
VC – Hoje quanto você faz automatizado com IA e quanto você precisa do humano interagindo?
JQ – A gente sempre começou com humano. A IA a gente lançou este ano, então ela começa a crescer agora, é uma operação nova. E IA sempre demanda muito treinamento. E estou falando de fraudes. Hoje a gente está aí entre 15% e 20% ainda de derivação. É aquele human in the loop, a gente faz aquela última checagem para treinar a IA.
Sem comentários registrados